Az előző részben tisztáztuk, hogy egy nonprofit szervezet szerezhet bevételt, nyújthat szolgáltatást ellenérték fejében, és gazdasági-vállalkozási tevékenységet is folytathat. Ez azonban nem jelenti azt, hogy a vállalkozási tevékenység korlátlanul növekedhet.
A civil szervezeteknél a törvény egy konkrét bevételi arányhoz, a 60%-hoz köti annak megállapítását, hogy a szervezet működése elsődlegesen gazdasági-vállalkozási jellegűvé vált-e. Ennek nemcsak a szervezet jogszerű működése szempontjából van jelentősége. A határ elérése a társaságiadó-kötelezettséget is alapvetően megváltoztathatja.
Mit jelent pontosan a 60%-os szabály?
A 2011. évi CLXXV. törvény (Ectv.) 2. § 7. pontja szerint elsődlegesen gazdasági-vállalkozási tevékenységű az a szervezet, amelynek a gazdasági-vállalkozási tevékenységéből származó éves összes bevétele eléri vagy meghaladja az éves összes bevételének 60%-át.
A számítás tehát:
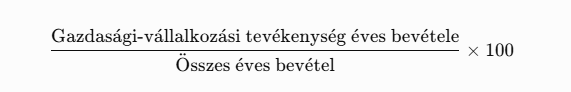
A törvény két szempontból is egyértelmű.
Egyrészt a bevételt kell vizsgálni, nem a nyereséget. Egy magas árbevételű, de veszteséges vállalkozási tevékenység is beleszámít a 60%-os arányba.
Másrészt már a pontosan 60%-os arány is eléri a törvényi határt. Nem csak a 60%-ot meghaladó érték jelent problémát.
Mi számít „éves összes bevételnek”?
Az éves összes bevétel a szervezet minden bevétele. A törvény szerkezete miatt nincs olyan bevétel, amely kimaradna belőle, és minden bevétel pontosan az egyik csoportba tartozik:
- gazdasági-vállalkozási bevétel: ez a számlálóban is szerepel, és az összes bevételben is benne van;
- alapcél szerinti (közhasznú szervezetnél közhasznú) bevétel: ez csak az összes bevételben, vagyis a nevezőben szerepel.
Az alapcél szerinti bevételeket az Ectv. a következők szerint sorolja fel:
|
Bevétel |
Ectv. 20. § (1) |
Számlálóba kerül? |
| Egyesületnél a tagdíj, alapítványnál az alapítótól nem vagyoni hozzájárulásként kapott adomány |
a) |
nem |
| A személyi jövedelemadó meghatározott részének (1%) az adózó rendelkezése szerint kiutalt összege |
b) |
nem |
| Az alapcél szerinti (közhasznú) tevékenység költségeire, ráfordításaira visszafizetési kötelezettség nélkül kapott támogatás, ideértve a fejlesztési célú támogatást is |
c) |
nem |
| Az alapcél szerinti (közhasznú) tevékenységhez kapott egyéb adomány |
d) |
nem |
| Az alapcél szerinti (közhasznú) tevékenység keretében nyújtott szolgáltatás és teljesített termékértékesítés bevétele |
e) |
nem |
| A pénzeszköz betétbe, értékpapírba, társasági részesedésbe helyezéséből származó bevétel: kamat, osztalék, árfolyamnyereség és más bevétel |
f) fa) |
nem |
| Az ingatlan megszerzéséből, használatának átengedéséből (például bérbeadás) és átruházásából származó bevétel |
f) fb) |
nem |
| Minden más bevétel, amely nem gazdasági-vállalkozási tevékenységből származik |
f) (gyűjtőpont) |
nem |
| A gazdasági-vállalkozási tevékenység bevétele |
– |
igen |
Az f) pont gyűjtőpont: a törvény ide sorol minden olyan bevételt, amely az a)–e) pontokba nem tartozik, de nem is gazdasági-vállalkozási tevékenységből származik. A pénzügyi befektetésekből származó bevétel és az ingatlanhasznosítás csak a törvény példái („így különösen”). Ezért az „egyéb bevétel” és a „pénzügyi műveletek bevétele” sem alkot külön, harmadik csoportot: ha nem gazdasági-vállalkozási tevékenységből származik, az alapcél szerinti bevételek közé tartozik, és csak a nevezőben szerepel.
A besorolást nem a számviteli megnevezés dönti el. Egy bevétel attól még nem alapcél szerinti, hogy „pénzügyi műveletek bevétele” vagy „egyéb bevétel” rovatban szerepel. Ha az alapjául szolgáló tevékenység gazdasági-vállalkozási tevékenység, a bevétel is az: például a vállalkozási szerződés után kapott kötbér, vagy a vállalkozási tevékenységhez használt eszköz értékesítésének bevétele. A pénzügyi befektetések bevétele csak addig tartozik az alapcél szerinti bevételek közé, amíg a szervezet a pénzeszközét csak betétbe, értékpapírba vagy társasági részesedésbe helyezi, és nem folytat ezen túl üzletszerű pénzügyi tevékenységet.
A kérdés tehát minden bevételnél ugyanaz: gazdasági-vállalkozási tevékenységből származik-e?
- Ha igen, a számlálóban és a nevezőben is szerepel.
- Ha nem, csak a nevezőben.
Az alábbi példánkban a 24 millió forintnyi alapcél szerinti bevétel is ezekből a csoportokból tevődhet össze.
Fontos: ez a 60%-os arány számítási szabálya. A társasági adó mentességi keretének számításánál az ingatlanhasznosítás bevételét más módon kell figyelembe venni (a vállalkozási bevételhez adják hozzá). Erről a következő részben írunk.
Nézzünk egy példát
Egy egyesület éves összes bevétele 50 millió forint. Ebből 24 millió forint alapcél szerinti tevékenységből és támogatásokból, 26 millió forint pedig gazdasági-vállalkozási tevékenységből származik.
A vállalkozási bevétel aránya 52%.
A szervezet tehát nem éri el a 60%-os határt.
Ha azonban a vállalkozási bevétel 30 millió forintra nő, miközben az összes bevétel változatlanul 50 millió forint, az arány már 60%.
Ekkor a szervezet elsődlegesen gazdasági-vállalkozási tevékenységűnek minősül.
A két helyzet közötti különbséget nem az dönti el, hogy a vállalkozási tevékenység nyereséges volt-e, hanem kizárólag az, hogy a megfelelően minősített bevételek milyen arányt képviselnek az összes bevételen belül.
Miért nem elég évente egyszer kiszámítani az arányt?
A 60%-os arányt az éves bevételek alapján kell megállapítani. A vezetői döntéseket azonban nem lehet az év végére halasztani.
Képzeljünk el egy egyesületet, amelynek szeptember végén 40 millió forint bevétele van. Ebből 22 millió forint vállalkozási bevétel, tehát az arány 55%. A vezetőség egy új, 10 millió forintos vállalkozási megbízás elfogadásáról dönt.
Ha más bevétel már nem érkezik, az év végi adatok a következők lesznek:
Az új megbízás hatása a vállalkozási bevételek arányára
- Megbízás előtt: 55% (22 millió Ft vállalkozási bevétel / 40 millió Ft összes bevétel)
- Megbízás után: 64% (32 millió Ft vállalkozási bevétel / 50 millió Ft összes bevétel)
A megbízás teljesítésével a szervezet átlépi a törvényi határt.
A megbízás gazdaságilag akár kifejezetten kedvező is lehet. A döntés azonban a szervezet egész éves adózási helyzetét érintheti.
A vezetőnek ezért már a szerződés elfogadása előtt ismernie kell a várható év végi bevételi arányokat.
Mi történik a 60%-os határ elérésekor?
Két különböző következményt kell megkülönböztetni.
- Törvényességi következmény
Az Ectv. 23. §-a alapján, ha megállapítható, hogy a civil szervezet valamely évben elsődlegesen gazdasági-vállalkozási tevékenységű szervezetként működött, a NAV törvényességi ellenőrzési eljárást kezdeményez.
Ez nem jelenti azt, hogy a szervezet a 60% elérésének napján automatikusan megszűnik. A törvény azonban eljárást kapcsol ahhoz, ha a szervezet működése kilép a törvényi keretekből.
- Társaságiadó-következmény
A Tao. tv. 9. § (11) bekezdése alapján az elsődlegesen gazdasági-vállalkozási tevékenységűnek minősülő civil és más nonprofit szervezet az adott adóévben a gazdasági társaságokhoz hasonlóan állapítja meg társaságiadó-kötelezettségét.
Ez azt jelenti, hogy az adóalap kiindulópontja a szervezet teljes adózás előtti eredménye, amelyet a Tao. tv. szerinti módosító tételekkel kell korrigálni.
Vagyis nem csak a vállalkozási tevékenység eredménye adózik: a szervezet adóalapját ebben az évben a gazdasági társaságokhoz hasonlóan kell megállapítani. Az adóalap meghatározásának egész rendszere megváltozik.
Ezért ilyenkor a nonprofit szervezetekre vonatkozó mentességi keretek (a közhasznú szervezetnél a 15%-os, a közhasznú besorolással nem rendelkező szervezetnél a 10 millió forintos és 10%-os határ) sem alkalmazhatók.
Közhasznú szervezet esetében az adott adóévben a közhasznú szervezetekre vonatkozó kedvezményes Tao-szabályok sem alkalmazhatók.
Közvetett következmény lehet az illetékmentesség elvesztése is: a nonprofit szervezetet a személyes illetékmentesség csak akkor illeti meg, ha a vagyonszerzést (eljárási illetéknél az eljárás megindítását) megelőző adóévben a vállalkozási tevékenységéből származó jövedelme után nem volt társaságiadó-fizetési kötelezettsége.
Miért lehet különösen veszélyes a bevételek téves besorolása?
Tegyük fel, hogy egy egyesület alapcél szerinti oktatási tevékenységet folytat, amelyért részvételi díjat kér.
Ha a könyvelés ezeket a díjakat automatikusan vállalkozási bevételnek minősíti, pusztán azért, mert számlát állítottak ki róluk, akkor a 60%-os arány számítása hibás eredményre vezethet.
Ugyanez fordítva is igaz: ha egy ténylegesen vállalkozási tevékenységből származó bevételt indokolatlanul alapcél szerinti bevételként tartanak nyilván, a szervezet tévesen hiheti, hogy a törvényi határ alatt maradt.
A helyes sorrend tehát nem az, hogy először kiszámítjuk a 60%-ot, hanem az, hogy előbb minden bevételt helyesen minősítünk.
A NAV tájékoztatója is előírja az alapcél szerinti és a gazdasági-vállalkozási tevékenység bevételeinek, költségeinek, ráfordításainak és eredményének elkülönített kimutatását.
Lehet-e tudatosan a 60%-os határ alatt maradni?
Igen, de nem a bevételek átnevezésével vagy mesterséges átsorolásával.
A szervezet vezetése a gazdálkodás tervezésével, a vállalkozási tevékenység volumenének alakításával és az alapcél szerinti tevékenység finanszírozásának előzetes megtervezésével befolyásolhatja a várható bevételi arányt.
Fontos azonban, hogy a 60% nem általános biztonsági határ. A törvény azt is megköveteli, hogy a vállalkozási tevékenység ne veszélyeztesse a szervezet alapcéljának megvalósítását.
Ezért egy 40%-os vállalkozási bevételi arány sem igazolja önmagában, hogy a szervezet gazdálkodása minden tekintetben megfelelő.
A 60%-os mutató egy konkrét törvényi minősítési szabály, nem pedig valamennyi működési kockázatot lefedő mérőszám.
A 60% nem a társasági adómentesség határa
A közhasznú szervezet akkor mentes a társasági adó alól, ha vállalkozási tevékenységének bevétele nem haladja meg az összes bevétel 15%-át.
A közhasznú besorolással nem rendelkező szervezetnél a mentesség feltétele, hogy a vállalkozási bevétel legfeljebb 10 millió forint legyen, és ne haladja meg az összes bevétel 10%-át (ingatlanhasznosítás esetén módosított számítással).
Egy szervezet tehát úgy is fizethet társasági adót, hogy a vállalkozási bevételi aránya messze a 60% alatt marad. A 60% csak az a pont, ahol az adózás módja is alapvetően megváltozik. A mentességi keretekről a következő részben írunk részletesen.
Összesítés
A 60%-os szabály helyes értelmezéséhez négy összefüggést kell megérteni:
- Bevételi arányt vizsgálunk, nem nyereséget. Már a pontosan 60%-os érték is eléri a törvényi határt.
- A számítás alapja a tevékenységek helyes minősítése. Nem minden ellenérték fejében végzett tevékenység vállalkozási tevékenység.
- A határ elérése törvényességi és társaságiadó-következményekkel jár. Nem pusztán a határ feletti bevétel adóztatásáról van szó.
- A 60% alatt maradás önmagában nem elegendő. A vállalkozási tevékenység a szervezet alapcéljának megvalósítását sem veszélyeztetheti.
A nonprofit szervezet vezetésének ezért nemcsak az eredményességet, hanem a bevételek összetételét is folyamatosan figyelemmel kell kísérnie.
A következő részben a társasági adóval foglalkozunk.
A nonprofit szervezet könyvelése nem pusztán adminisztráció. A jó könyvelő érti a szervezet célját, bevételeinek természetét és működési modelljét, ezért nemcsak a már megtörtént gazdasági eseményeket könyveli le, hanem a döntések következményeit is képes előre jelezni. Nonprofit szervezetet érdemes olyan helyen könyveltetni, ahol a működését is értik és támogatják.